A+
A-
İSO 500 şirketlerinde verimlilik (2025)
Yayınlanma:
Güncellenme:
Bağlantıyı Kopyala

Bir şirketin finansal performansını dört boyutta incelemek gelenekselleşmiştir. Bu boyutlar akışkanlık göstergeleri; kârlılık göstergeleri; borç- özsermaye dengesini gösteren finansal kaldıraç göstergeleri ve şirketin kaynaklarını kullanırken girdilerini ne ölçüde etken ve çıktılarını ne ölçüde etkili kullandığını gösteren verim(siz/li)lik kaldıracı göstergeleri olarak tanımlanabilir.
BİRİNCİ BEŞYÜZ BÜYÜK SANAYİ KURULUŞU (BBSK): VERİMLİLİK KALDIRACININ HOPPİDİ HOPPALASI
Şirket yönetiminde verimlilik kaldıracı kârlılığa giden yolun adıdır. Verimlilik kaldıracı oranları faaliyet oranları ya da devir hızı oranları olarak da adlandırılabilmektedir. Verimlilik oranı (VO) ‘girdi(ler)/çıktı(lar) oranı’ olarak formüle edilmektedir. Girdiler bütün girdileri (işgücü, sermaye vd.) topluca kapsayan biçimde ifade edilirse toplam verimlilik ölçülmüş olur. Çıktılar ise ‘satışlar, üretim çıktısı, katışıklı veya katışıksız katma değer’ olarak ifade edilebilmektedir.
İSO BBSK raporunda etkinlik ve verimlilik bölümüne bakalım. Bölümün adının değişmesi gerektiğini belirtmeden geçmeyelim! Verimlilik girdi etkinliğini (ya da etkenliğini) ve çıktı etkililiğini kapsayan üst kavramdır. Verimliliğin tanımı da çıktı/girdi biçimindedir.
Şirketlerin en genel verimlilik göstergesi olan varlık devir hızı (hasılat / toplam varlıklar) göstergesi 2024’te 0,84 iken 2025’de ılımlı bir artışla 0,87’ye yükselmiş. Göstergenin 2022’de 1,34 olduğunu anımsayıp üzülebiliriz. Zaten işletme sermayesi (devir hızı) verimliliği de (hasılat / dönen varlıklar oranı) 2024’te 1,89 iken 2025’te 1,83’e düşmüş! İşletme sermayesi süresi 200 güne uzamış, bu da işletme sermayesi gereksinmesini giderek sermaye maliyetini yükseltmiş. Öz Kaynak (devir hızı) verimliliği (hasılat / öz kaynaklar oranı) – özkaynaklardaki zayıf artış nedeniyle- 2024’de 1,62 iken, 2025’te 1,78’e yükselmiş. Bu yükselişi olumlu yorumlamamız güç!
Nıspi hasıla oranı (alt sektörler itibariyle kişi başına yaratılan katışıklı yani brüt katma değerin İSO 500 genelinde kişi başına yaratılan katma değere oranlanması yoluyla bulunan oran) ile ilgili rakamlara bakıldığında NHO en yüksek imalat kesimi ‘madencilik ve taş ocakçılığı’ olmuş: 265,9! Tarım ve ormancılık yerine ülkeyi maden işletmeleri sahalarına dönüştürünce böyle olmuş anlaşılan!
ŞU KATMA DEĞER SORUNSALI
Şirketlerin katma değer finansal tablosu hazırlamamaları ve göstergelerle ölçme ve değerlendirme yapmamaları eksiği devam ediyor hâlen! Sosyal paydaşlar yaklaşımını sosyal sorumluluk projeleri sanıyor bazı şirketler!
Anımsatalım, kuruluşların üretim unsurlarından emeğin karşılığı olan ‘ödenen maaş ve ücretler (SGK primleri dahil)’, borç sermayesi karşılığı ödenen faizler ve özsermaye sahiplerinin payı olan (millî gelir anlamında) kâr kalemlerinin tutarları toplanarak bulunan rakam ‘net katma değer’dir. Net katma değer içinde ilki emeğin payı, diğer ikisinin (faiz+kâr) toplamı sermayenin payıdır. Bu rakama o dönem için ayrılan “amortisman (itfa payları ve özel tükenmeye tabi varlıklar dahil)” ve “dolaylı vergilerin sübvansiyonlar düşüldükten sonraki net tutarı” eklenerek bulunan rakam ise “brüt katma değer”dir.
BBSK’nun 2024 yılında toplam hasılatı (net satışlar) 13.046.768.940.659 TL. iken yarattıkları üretici fiyatlarıyla brüt katma değer 3.673.293.421.013 TL.cık olmuş! Kısaca cironun sadece yüzde 28,15’i yani üçte biri bile olmayan brüt katma değer! Kurtulamadık dışa bağımlı girdi sarmalından! İşgücü verimliliği yani ‘Kişi Başına Üretimden Net Satış’ yüzde 31,2’lik nominal artışla 13,8 milyon TL.’ye yükselmiş. Üretimden satışlar yüzde 28 artarken istihdam yüzde 2,5 daralmış! ‘Kişi Başına Yaratılan Ortalama Brüt Katma Değer’ de 4,57 milyon TL. olabilmiş.
Yaratılan katışıklı katma değere göre şirket sıralamasına da bakalım. Birçok şirketin brüt kama değer rakamı tabloda yok ve sırası da belli değil ne yazık ki! İlk sırada petrokimya sektörü var: 1. TÜPRAŞ! (STAR Rafineri’nin brüt kama değer rakamı yok!). Enflasyonun yüksekliği rafinaj şirketlerinin kâr marjlarındaki artışla açıklayan bir Bakan vardı galiba! Sektörel olarak brüt katma değerin dağılımında ilk sırada yüzde 16,1 ile Motorlu kara taşıtı imalatı yer alırken, onu gıda ürünleri (yüzde 14,9) ve ana metal sanayii (yüzde 13,1) izlemiş. Örneğin, bilgisayarlar, elektronik ve optik ürünlerin imalatı ise sadece yüzde 4,1!
Finansal kapitalizm çağında net katma değerin sınıfsal dağılımına bakılmalı: “Ödenen Faizler / Net Katma Değer Oranı” yüzde 30,2 olurken “Milli Gelir Anlamında Kâr / Net Katma Değer oranı” da yüzde 8,6’cık oluvermiş! Sanayi kesiminde kâr sıkışması olurken, finansal sermaye kesimi kazanıyor! Sermaye kesimi toplamda 2025’de toplam net katma değerin yüzde 38,8’ini almış yani! Kârın payında 9,1 puan artış olmuşken, “Ödenen maaş ve ücretler / Net Katma Değer Oranı” da 2024’e göre yüzde 8 düşmüş maalesef! Sahi hak verilir miydi, yoksa alınır mıydı?
BBSK’NUN TEKNOLOJİ YOĞUNLUĞU VE FAALİYETLERİ
Verimlilik deyince usa gelen ilk sözcük uygulayımbilim (technology) olur haliyle. BBSK’da yaratılan brüt katma değerin içinde yüksek teknoloji yoğunluklu sanayilerin payı son yılların en yüksek performansı olsa da oldukça düşük sadece yüzde 7,6 ve son dört yıldır yüzde 6,2 ile 7,6 arasında seyrediyor âlemi! BBSK içinde toplam 20 şirket var bu kategoride zaten!
Yüzde 33’lük payı düşük teknolojik yoğunluklu sanayi şirketlerine ait; yüzde 33 ile orta-düşük teknoloji yoğunluklu sanayi şirketleri geliyor ve toplamı yaklaşık yüzde 66 ediyor! Kalan yüzde 26,4 de orta-yüksek teknoloji yoğunluklu sanayi şirketlerinin payı. Yani yüzde 92.4 düşük ve vasat! Ayrıca TÜİK’in verilerine göre bu durum Türkiye geneli için de yaklaşık böyle! Araştırmaz ve geliştirmez isek böyle olur elbette! AR-GE mafiş! ÜR-GE’ye hiç girmeyelim! AR-GE yapan şirket sayısı 2025’te sadece 273, 2018’de bile 276 imiş! AR-GE yapan şirketlerin sektörel dağılımına bakalım. Başta 50 şirketle ‘Gıda Ürünlerinin İmalatı’ geliyor. Sahi, bitter, şekersiz, vegan ve de adil ticaret yaparak çikolata üreten kaç şirket var acaba? Peki AR-GE harcamalarının üretimden satışlara oranı yüzde kaç dersiniz? Ne yüzdesi? Binde 72! 2024’te binde 70 imiş, binde 2 artmış hamdolsun! Anımsayalım, küresel mal dış ticaretindeki payımız 2025’te sadece yüzde 1,04 olmuş, neden acaba?
SONSÖZ
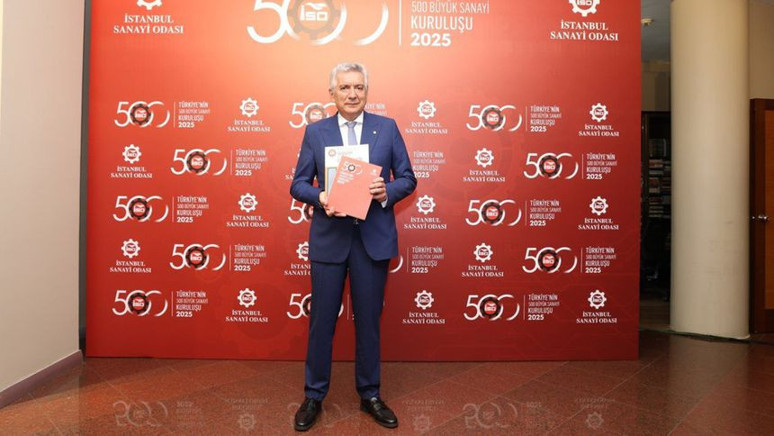
İSO Başkanı Erdal Bahçıvan İSO BBSK Raporu’ndaki başyazıda diyor ki: ‘…Sanayimiz…diğer yandan daha verimli, daha teknolojik, daha yeşil ve daha rekabetçi bir yapıya geçişi hızlandırmak zorunda. Bunun için öngörülebilir bir makroekonomik çerçeveye, uygun vadeli ve sürdürülebilir finansman imkanlarına, yatırım iştahını destekleyen politikalara ve yapısal dönüşümü merkeze alan aktif bir sanayi stratejisine her zamankinden çok ihtiyaç var…’.
Sorular çok da bir tane yazıverelim. Doğru sorular bizi doğru yanıtlara götürür. Sorun, makroekonomik çerçevenin öngörülebilirliği mi yoksa ülke ve halkın çıkarlarını esas alan bağımsız ve özgücüne dayalı, bütünsel kalkınmacı (büyüme tapınmacısı değil!) ve tarım-hizmet-sanayi ilişkiler dengesini ve ortakyaşamını hedefleyen bir niteliğe kavuşturulması mı?
Not: İSO İkinci Beşyüz Büyük Sanayi Kuruluşu Raporu’ndaki verimlilik ile ilgili bölümde sonuçlar daha iyi değil! Örneğin ‘toplam varlık verimliliği’ geçen yıla göre yerinde sayarken, ‘işletme sermayesi verimliliği’ düşmüş. Yüksek teknoloji yoğunluklu sanayilerin yaratılan katma değerden aldığı pay sadece yüzde 4,9 olabilmiş! Düşük teknoloji yoğunluklu sanayilerin payı BBSK’a göre daha da yüksek: yüzde 40,8! AR-GE harcamalarının üretimden satışlara oranı binde 57’ye gerilemiş. AR-GE yapan kuruluş sayısı geçen yıla göre azalmış ve sadece 229 olmuş.
Not 2: Ayrıntılar için BBSK ve İBSK raporlarına bakılabilir.


